1 an fixe
4,59%5,49%
Solution hypothécaire
Une maison intergénérationnelle se finance comme une unifamiliale quand le logement est conforme. Ce que le prêteur demande pour compter un revenu de la deuxième unité.
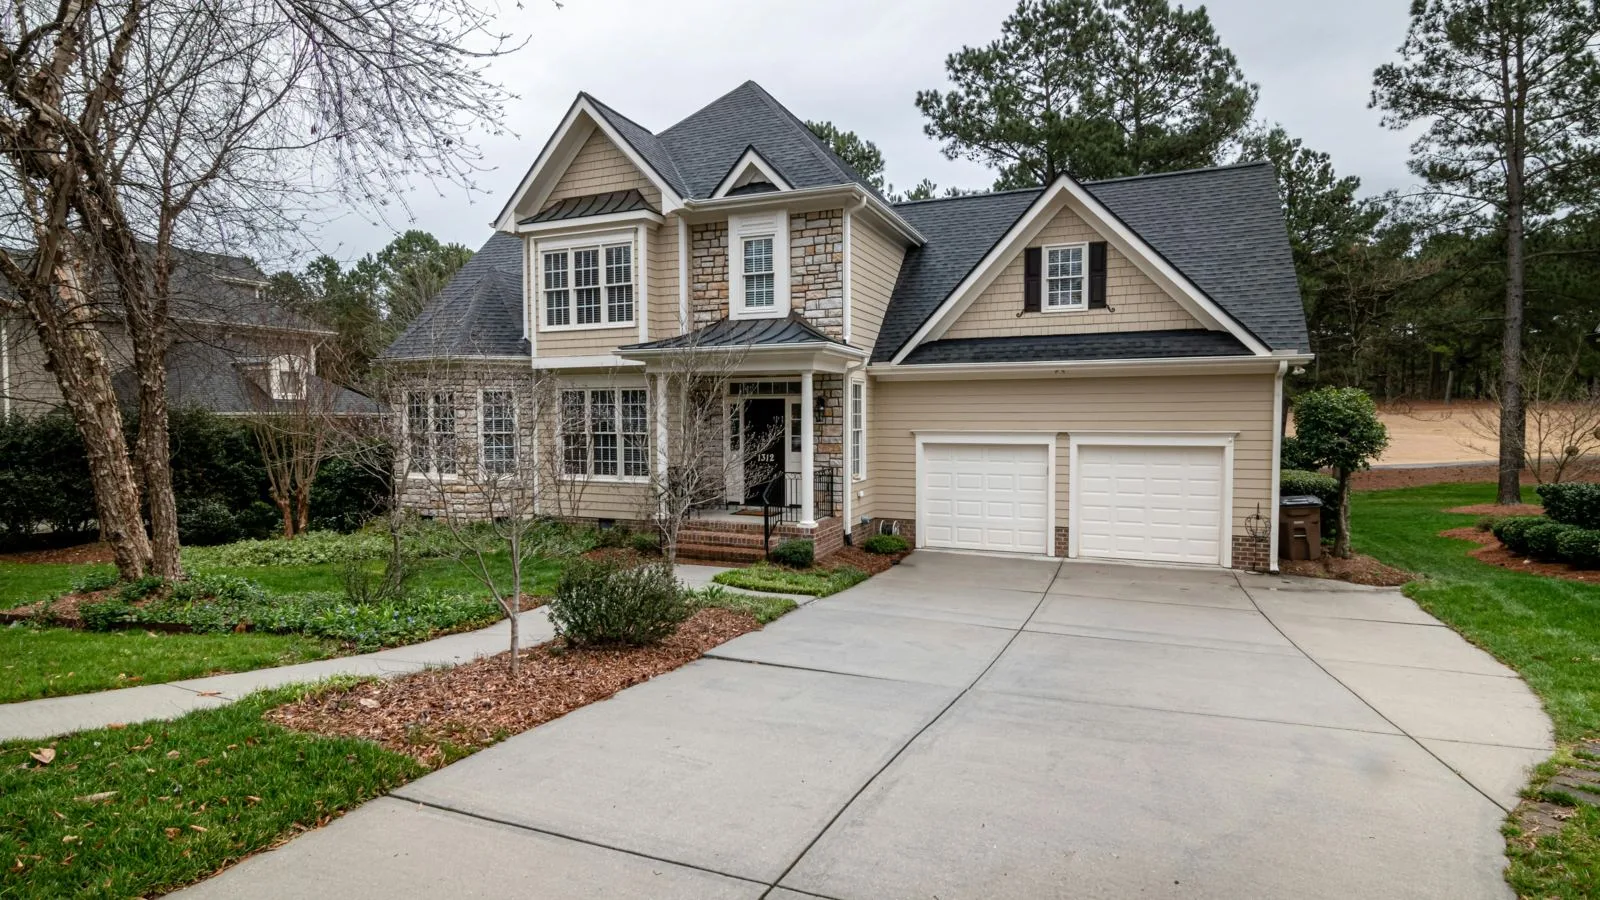
On approuve la propriété autant que l’emprunteur. Le type d’immeuble, son état et son usage prévu déterminent quels prêteurs peuvent prendre le dossier, souvent avant qu’on regarde vos revenus.
Amenez les baux s’il y en a, les taxes, l’état des lieux et les documents du titre. Quand l’immeuble est bien documenté, ça va plus vite. Quand le prêteur doit deviner, ça traîne.
Le paiement hypothécaire n’est qu’un morceau du coût. Taxes municipales et scolaires, assurances, chauffage et entretien s’ajoutent, et plusieurs prêteurs exigent qu’il vous reste une réserve après la transaction.
Documents à réunir
Vos deux derniers avis de cotisation, des talons de paie récents, une lettre d’emploi, trois mois de relevés bancaires et la preuve de votre mise de fonds. Réunis avant l’offre, ils rendent une condition de financement de cinq jours tenable. Après, ils ajoutent des semaines.
Taux du jour
Ces taux sont indicatifs. Le vôtre dépend de votre dossier, du type de prêt (assuré ou non) et du prêteur. Regardez aussi la pénalité, elle compte autant que le chiffre.
5,49%
4,89%
5,95%
5,99%
6,09%
4,45%
Choisissez la situation qui ressemble à la vôtre.
Contact
Achat, renouvellement, refinancement ou situation un peu spéciale : dites-nous où vous en êtes, même si c’est encore flou. Mathieu vous revient avec les prochaines étapes et les documents à rassembler.