1 an fixe
4,59%5,49%
Solution hypothécaire
Dès cinq logements, on sort du résidentiel: le prêteur évalue d’abord les revenus de l’immeuble, puis vous. Mise de fonds, ratio de couverture et documents.
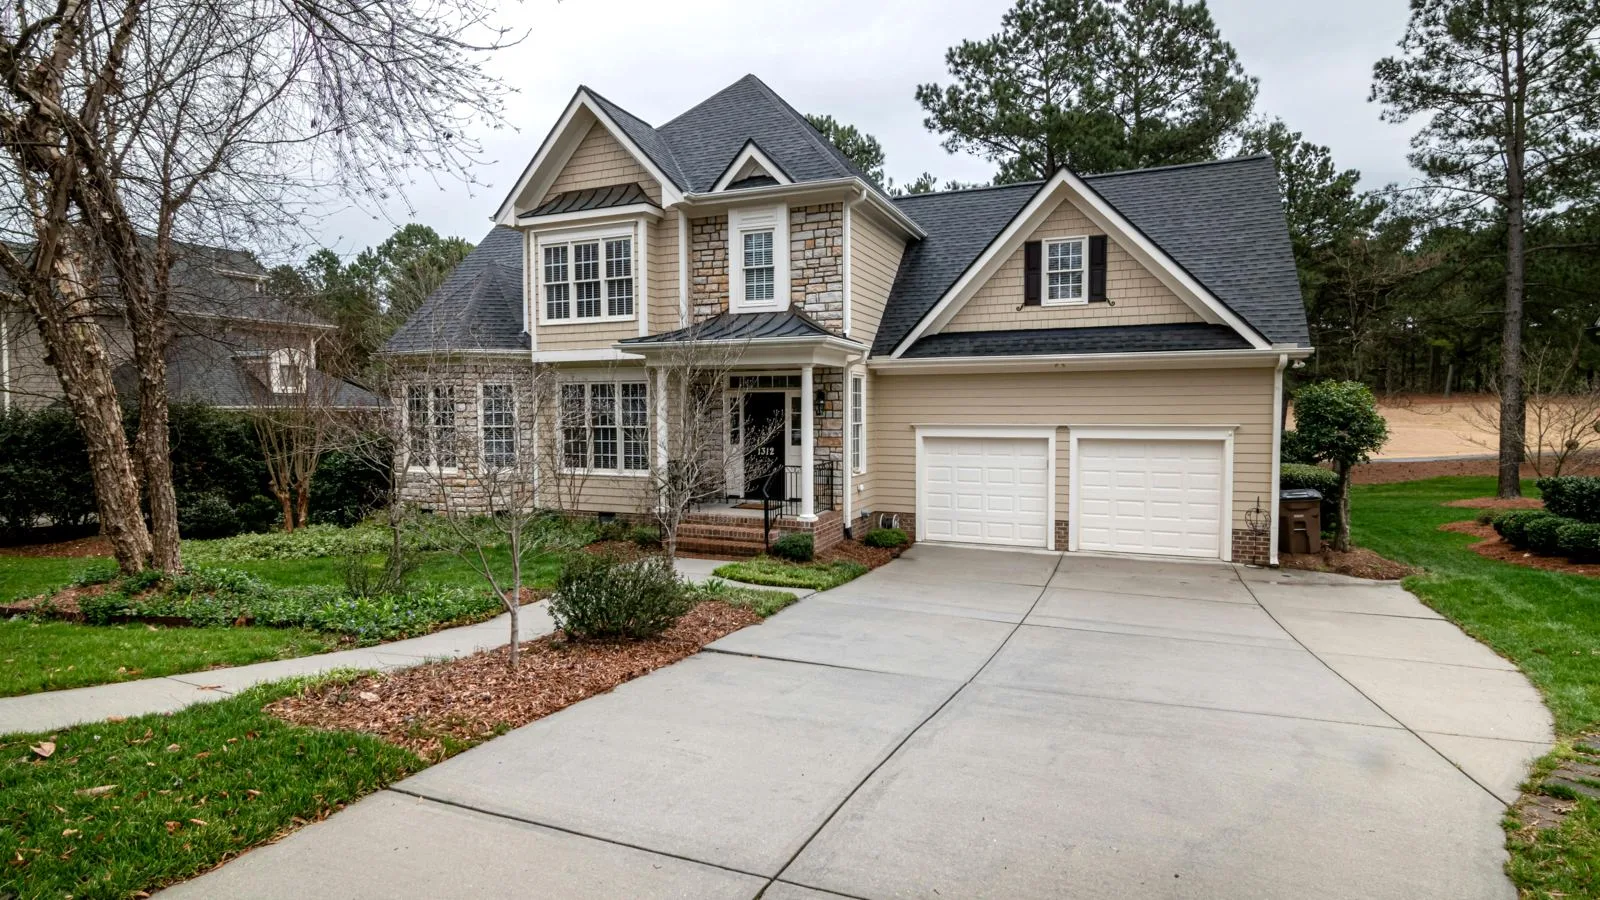
Le prêteur juge la propriété autant que l’emprunteur. Le type d’immeuble, son état et son usage prévu déterminent qui peut prendre le dossier, parfois avant même que vos revenus entrent en jeu.
Le registre des baux, les états financiers de l’immeuble, les dépenses qu’on peut vérifier. À cinq logements et plus, c’est l’immeuble qui porte le dossier. Vos revenus personnels passent en deuxième.
Le paiement hypothécaire ne représente qu’une partie de la dépense. Les taxes municipales et scolaires, les assurances, le chauffage et l’entretien s’ajoutent, et plusieurs prêteurs veulent qu’il vous reste une réserve après la transaction.
Documents à réunir
Le dossier devient commercial. Le prêteur vérifie si les revenus nets de l’immeuble couvrent le paiement avec une marge suffisante. Il demande une mise de fonds plus élevée, et l’analyse prend plus de temps qu’en résidentiel.
Vos deux derniers avis de cotisation, des talons de paie récents, une lettre d’emploi, vos relevés bancaires des trois derniers mois et la preuve de votre mise de fonds. Ajoutez les baux en cours et les relevés de loyers encaissés. Avoir tout ça avant l’offre, c’est ce qui permet vraiment de tenir un court délai de financement.
Taux du jour
Ces taux sont indicatifs. Le vôtre dépend de votre dossier, du type de prêt (assuré ou non) et du prêteur. Regardez aussi la pénalité, elle compte autant que le chiffre.
5,49%
4,89%
5,95%
5,99%
6,09%
4,45%
Choisissez la situation qui ressemble à la vôtre.
Contact
Achat, renouvellement, refinancement ou situation un peu spéciale : dites-nous où vous en êtes, même si c’est encore flou. Mathieu vous revient avec les prochaines étapes et les documents à rassembler.