Courtier hypothécaire au Québec
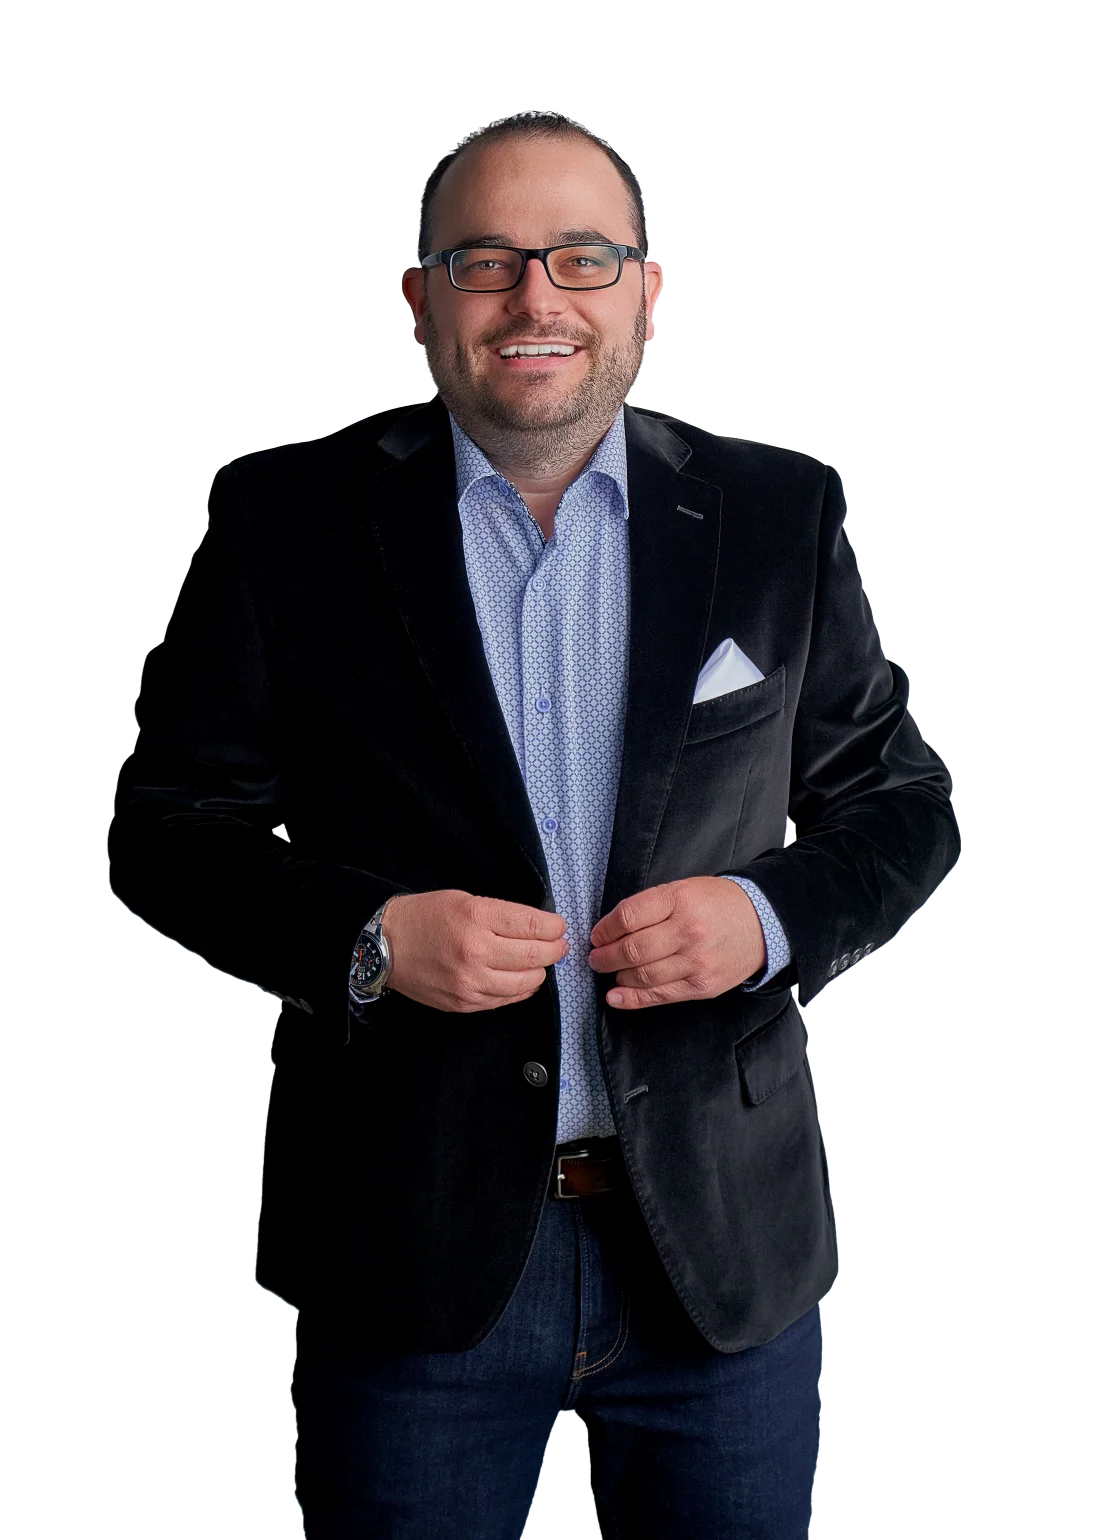
Mathieu St-Onge, courtier hypothécaire
Courtier hypothécaire depuis 2023. Je monte votre dossier et je le présente à plusieurs prêteurs.
Qui je suis
Quinze ans en affaires avant le courtage.
Je suis courtier hypothécaire depuis 2023 et je travaille avec des clients un peu partout au Québec.
Avant d’arriver dans le courtage, ma conjointe et moi avons été en affaires ensemble pendant près de quinze ans. Nous avions notre propre entreprise, des employés, des fournisseurs et une clientèle composée autant de particuliers que d’entrepreneurs.
Cette expérience me sert encore aujourd’hui, particulièrement dans les dossiers de travailleurs autonomes. Je sais qu’un revenu d’entreprise ne se résume pas au chiffre qui apparaît sur une déclaration de revenus, et que deux personnes qui gagnent sensiblement la même chose peuvent présenter des dossiers très différents.
Mon intérêt pour les finances remonte à plus loin. J’ai étudié en services financiers en 2006, puis je suis revenu dans le domaine en me spécialisant en crédit hypothécaire.
Aujourd’hui je travaille autant sur des achats de résidence que sur des renouvellements, des refinancements, des immeubles locatifs et des dossiers particuliers. Je regarde le dossier avant de choisir le prêteur, plutôt que de partir du taux affiché.
Formation et permis
- Certificat AMF no 259508 — droit de pratique en courtage hypothécaire
- Crédit hypothécaire — Collège des professions financières, 2026
- Programme de qualification en courtage hypothécaire (PQCH) — Collège des professions financières, 2023
- AEC en services financiers — Collège de Ste-Foy, 2006
- Cabinet d’attache : Cloutier Services Hypothécaires, no 605449
Le premier appel
Vous n’avez rien à préparer avant de m’appeler.
Je commence par quelques questions sur votre projet et votre situation. Si vous pensez acheter, on regarde le prix visé, la mise de fonds, vos revenus et le moment où vous aimeriez passer à l’action. Pour un renouvellement ou un refinancement, on part de votre prêt actuel et de ce que vous voulez changer. À partir de là je vous dis ce qui est réaliste et quels documents seront nécessaires.
Façon de travailler
Le taux affiché n’est pas le coût du prêt.
Deux offres au même taux peuvent coûter des milliers de dollars d’écart selon la pénalité, les privilèges de remboursement et ce qui arrive au renouvellement. La question que je pose en premier n’est pas « quel taux voulez-vous », mais « combien de temps comptez-vous garder cette propriété ». Un déménagement ou un refinancement avant la fin du terme change souvent laquelle des deux offres est réellement la moins chère.
Le déroulement
Quatre étapes, et vous savez toujours où en est le dossier.
Comprendre le projet et l’échéance
Réunir et vérifier les documents
Présenter le dossier aux bons prêteurs
Suivre jusqu’au déboursé chez le notaire
Honoraires
Dans la majorité des dossiers résidentiels, vous ne payez rien.
C’est le prêteur qui rémunère le courtier au moment du déboursé. Quand un dossier sort de ce cadre — prêt privé, dossier commercial, situation de crédit particulière — les honoraires sont annoncés et acceptés par écrit avant que quoi que ce soit ne soit présenté à un prêteur. Jamais de surprise à la fin.
Questions fréquentes
Est-ce que ça vaut la peine de faire analyser mon dossier?
Si vous hésitez entre deux offres, si une banque a refusé, ou si vous ne savez pas ce que vous pouvez vous permettre : oui. Une analyse dit ce que les prêteurs vont retenir de votre situation, et ce qui manque encore. Dans la majorité des dossiers résidentiels, elle ne vous coûte rien. C’est le prêteur qui rémunère le courtier.
Quels documents faut-il rassembler?
Vos deux derniers avis de cotisation, vos talons de paie récents, une lettre d’emploi, trois mois de relevés bancaires et la preuve de votre mise de fonds. Réunis avant l’offre, ils rendent une condition de financement de cinq jours tenable ; réunis après, ils ajoutent des semaines.
Pourquoi passer par un courtier plutôt que par ma banque?
Votre banque vous présente un produit : le sien. Un courtier en compare vingt-cinq et négocie sur le même dossier. Quand votre banque est la meilleure offre, c’est elle que je vous recommande — mais vous le saurez parce que la comparaison aura été faite.
Types de financement
Choisissez la situation qui ressemble à la vôtre.
Contact
Parlez de votre projet à Mathieu
Achat, renouvellement, refinancement ou situation un peu spéciale : dites-nous où vous en êtes, même si c’est encore flou. Mathieu vous revient avec les prochaines étapes et les documents à rassembler.
- Votre demande va directement à Mathieu
- Partout au Québec, en français et en anglais
- Sans frais dans la majorité des dossiers résidentiels